2026年,中国汽车行业正面临一场残酷的大洗牌。
早在2025年,小鹏汽车CEO何小鹏就曾预言:“2026年汽车市场的竞争会更精彩,更残酷和更血腥。”
他表示,未来真正有规模销量的中国车企可能只剩5家。
现在,这场淘汰赛已经烧到了头部车企身上。
9月14日,广汽集团突然停牌,并抛出一笔让整个车圈都看懵了的交易:广汽计划向中国一汽发行股份,购买一汽持有的一家整车合资企业部分股权。
虽然还没有正式发布公告,但根据《财经》杂志及业内人士推测,这很可能指向一汽丰田。
从销售数据上看,广汽2026年上半年广汽销量同比增长2.35%、营收增长约9%。
然而,车卖得更多了,利润却不升反降。2025年归母净亏损高达87.84亿,26年上半年又亏损44.67亿,一年半下来已经亏损132亿。
一汽被称为“共和国长子”,广汽也是广东最重要的经济支柱之一。
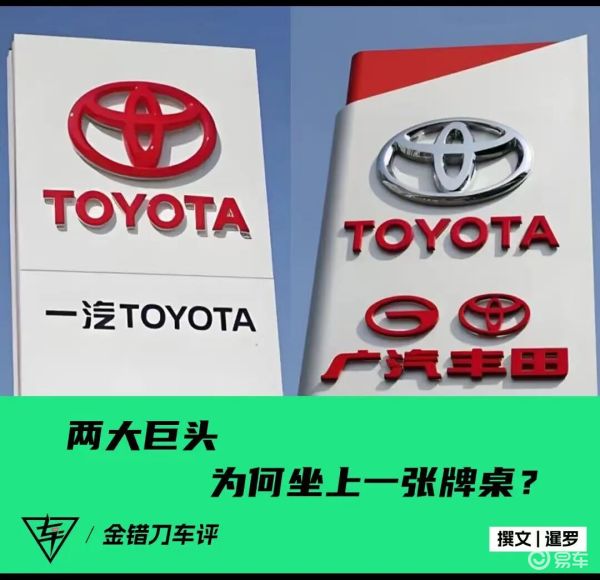
这两个过去二十多年各自为战的汽车集团,为什么坐上了同一张牌桌?
01
南北丰田,要合并了?
消息一出,车圈流传最广的一句话是:“南北丰田要合并了”。
虽然目前并没有证据表明一汽丰田和广汽丰田会直接合并,但这句话之所以迅速传播,是因为一汽和广汽过去二十多年的关系,实在微妙。
它们因为丰田成了“远房亲戚”,又因为丰田,成了最熟悉彼此的竞争对手。
一汽总部在长春,广汽扎根广州,一个在北,一个在南,又都长期与丰田合作,因此长期被行业称为“南北丰田”。
一汽丰田主要销售卡罗拉、皇冠、普拉多等车型,广汽丰田则主要销售凯美瑞、汉兰达等。
后来双方甚至发展出一套很有中国特色的竞争方式:姐妹车型。
两家公司都有自己的工厂、经销商和4S店,同一个城市里,销售甚至可能为了同一批消费者互相抢客。
曾经是竞争关系的两家车企,为什么突然并肩作战?
答案要从广汽的经营情况说起。
合资车最风光的时候,广汽堪称传统汽车时代的优等生。广汽本田、广汽丰田负责稳定赚钱,自主品牌负责向外扩张,集团每年可以从合资企业拿到可观的投资收益。
但广汽过去的“印钞机”,正在逐渐失灵。
2025年,广汽投资收益只有32.67亿元,比上一年少了40多亿元。年报提到,合资企业销量下滑,以及广汽本田产线调整、减值和人员优化,都直接拖累了收益。
另一边,一汽手里却还握着相当能赚钱的资产。据《财经》报道,一汽丰田2025年利润超过73亿元。
一边是一年半亏掉132亿元的广汽,一边是仍然能够稳定赚钱的一汽。这笔交易为什么发生,也就不难理解了。
广汽真正想拿到的,不只是一汽丰田的股权,更是能够补充利润、稳定现金流预期的优质资产。
但一汽同样不是来“扶贫”的。这几年,广汽在新能源、自主品牌和海外市场上的速度明显更快。
《财经》披露,2026年前8个月,广汽新能源销量达到36.82万辆,同比增长63.06%,出口17.2万辆,同比增长136%。
一汽手里有广汽眼下缺的利润,广汽身上也有一汽想要的增长空间,未来双方在技术、供应链、渠道和物流上,都存在进一步协同合作的可能。
这笔交易真正魔幻的地方在于,按照目前披露的方案,交易完成后,原本卖资产的一汽,反而可能拿着新发行的股票,一跃成为广汽第二大股东。
汽车行业过去最相信的,就是规模越大越赚钱。可当销量增长已经换不回利润,曾经引以为傲的品牌、渠道、工厂和组织规模,也可能反过来成为最贵的包袱。
而广汽并不是到今天才意识到这一点。在把一汽拉进牌桌之前,它其实已经先把刀,砍向了自己。
02
规模效益,不灵了
汽车巨头兼并重组,对中国汽车行业来说并不算新鲜事。
但过去几十年,大多数重组解决的都是同一个问题:怎么把规模越做越大。
但和以前相比,广汽的思路却完全相反,当利润收缩时,它的第一反应就是给自己做减法。
2024年启动“番禺行动”后,广汽把集团总部搬到番禺汽车城,从过去坐在总部管战略,变成直接靠近研发和生产一线管经营。
紧接着,传祺、埃安、昊铂的营销资源被进一步统筹,原本分散的渠道、研发和业务体系也开始重新整合。
看起来是组织架构频繁变动,背后的逻辑却始终一样。
过去市场高速增长时,多品牌、多渠道意味着多几个抓住消费者的入口,内部赛马甚至能刺激增长。但当利润开始收缩,同样的模式就会反过来变成负担。
这种思路,和二十多年前的汽车兼并,几乎完全相反。
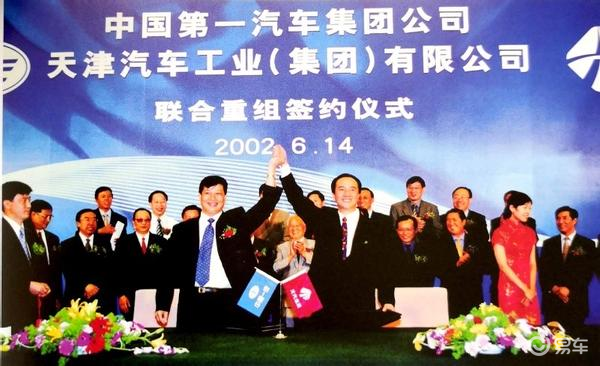
2002年,一汽重组天汽,拿下天津夏利50.98%的股份等资产,借助一汽的规模、技术、资金和管理优势,把双方资源整合起来。
一汽由此补上了经济型轿车的短板,也省下了从头建产能、铺市场的时间。更巧的是,当时天津汽车已经和丰田展开合作。一汽重组天汽两个多月后,便与丰田签署全面合作协议。
那个年代的汽车行业,做大几乎就是正确答案。但车企很快发现,盲目扩张规模也有代价。
2009年,长安重组中航汽车资产,就是一个典型反例。
当时昌河、哈飞、东安动力、昌河铃木、东安三菱等一批资产被装进新长安,涉及资产超过700亿元。工厂更多了,品牌更多了,渠道也更多了。
谁都没想到,这场合并之后,麻烦才刚开始。
长安、哈飞、昌河大量业务都集中在微车领域,产品重叠、渠道重叠、采购体系重叠,最终到2013年,昌河离开长安转投北汽,哈飞也一路萎缩。
十几年后,相似的一幕再次上演。
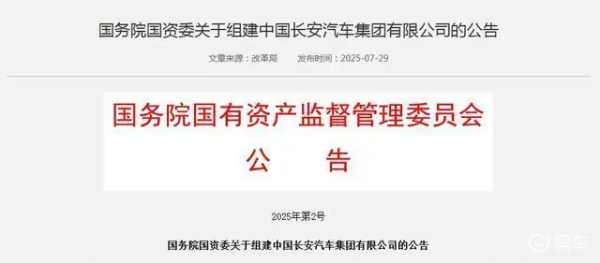
2025年2月,东风集团和兵装集团同时宣布筹划重组,市场一度以为两个汽车央企即将直接合并。4月,长安董事长朱华荣甚至公开表示,重组方案已经基本完成。
但到6月,最终落地的方案却不是东风长安合体,而是兵装集团汽车业务独立出来,组建新的中国长安汽车集团。东风则明确表示,暂不涉及相关资产和业务重组。
一场外界想象中的超级合并,最后走向了完全不同的路径。
今天的大型汽车集团,早已不是几家工厂和几个品牌简单相加。背后还牵着研发、供应链、合资公司、经销商、地方产业和数以万计的员工。
正因如此,一汽和广汽没有直接合并,而是先交换资产和股权,让双方先成为利益共同体,再寻找真正能够共享的技术、供应链、渠道和资源。
汽车行业的下一场竞争,比拼的已经不是规模,而是谁能够主动甩掉包袱,轻装上阵。
03
车圈大洗牌,刚刚开始
一汽和广汽的动作,不只是两家车企自己的选择。放到整个行业里看,它更像是一个信号。
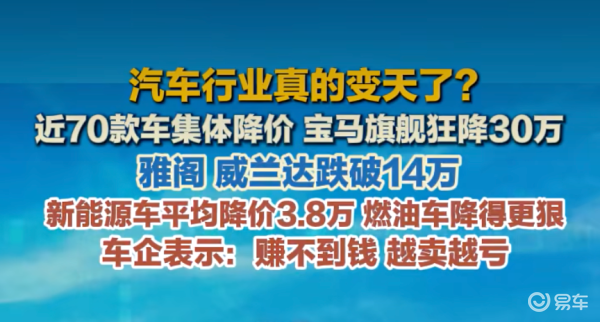
国家统计局数据显示,2026年第二季度,中国规模以上汽车制造业产能利用率只有70.8%。
更加严峻的是利润,2026年前7个月,中国汽车制造业营业收入60780亿元,同比增长2.7%,成本却增长3.8%,行业利润只有2162亿元,同比下降20.4%。
汽车行业的问题,不是没有生意,而是越来越难赚钱。过去撑起规模优势的东西,开始变成利润表上的负担。
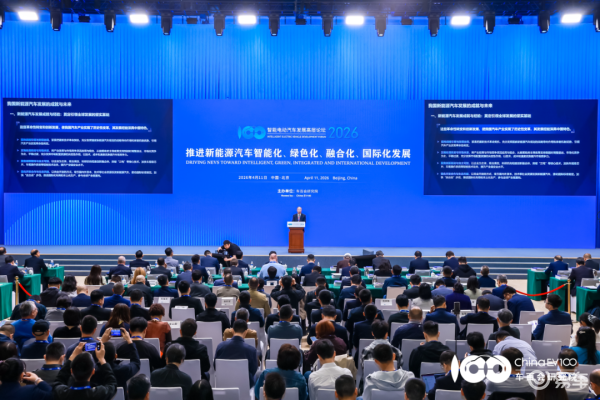
政策的方向也已经非常明确,2026年9月,工信部等九部门发布《智能网联新能源汽车产业发展“十五五”规划》。
随后在官方新闻发布会上,官方明确提出,要以市场化、法治化方式推进企业间兼并重组,整合研发、生产等资源,避免产品设计和技术研发同质化竞争,推动汽车产业从规模扩张转向提质增效。
这句话其实点中了今天车圈最现实的问题,中国汽车并不缺品牌,也不缺车型,更不缺产能。真正缺的是能赚钱的销量,以及把资源花在刀刃上的能力。
对消费者来说,这种变化也不只是车企内部的财务游戏。
过去几年,一家公司能同时推出一堆定位接近的车型,几个品牌用着相似的技术、相似的平台,再分别建渠道、做营销。看起来选择更多,背后却可能只是把同一套资源重复花了好几遍。
真正健康的整合,是少一点内耗,多一点真正有差异的产品。
当然,兼并重组也不是天然的灵丹妙药。
如果不敢砍掉重复产能、渠道和研发体系,那么最后得到的,只会是一个更大的包袱。
所以,一汽和广汽的这次整合成功与否,需要看这次交易之后,它们到底敢不敢继续往更深处动刀,能不能把过去各自为战的资源,真正变成一套更高效的系统。
过去二十年,中国车企靠把扩张规模当成了万能钥匙,但到了今天,行业最稀缺的已经不是规模,而是效率。
中国车企过去靠做加法抢市场,接下来,只能靠做减法抢利润。